 El sistema de partida doble es el método o sistema de registro de las operaciones más usado en la contabilidad. Este se asemeja a una balanza, ya que tienen que estar en iguales condiciones para estar en equilibrio. Aquí tienen que ver dos conceptos: el debe y el haber. El debe es debitar, cargar o adeudar. El haber es acreditar, abonar. Al examinar cualquier operación mercantil y recordar el manejo de las cuentas se descubrirá que en cada una de ellas se manejan por lo menos dos cuentas: una que se debita y otra que se acredita. Cada operación se registra dos veces: una en el debe y la otra en el haber. La anotación que involucra las dos partidas (debe y haber) se denomina asiento contable.
viernes, 28 de febrero de 2014
Contabilidad. La partida doble.
Hola mis queridos lector@s de El rincón del Sueko. Todos sabemos, o tenemos una idea aproximada, de qué es la contabilidad pero muy pocos conocen sus orígenes. La contabilidad en sí tiene como principio fundamental el denominado como partida doble.
 El sistema de partida doble es el método o sistema de registro de las operaciones más usado en la contabilidad. Este se asemeja a una balanza, ya que tienen que estar en iguales condiciones para estar en equilibrio. Aquí tienen que ver dos conceptos: el debe y el haber. El debe es debitar, cargar o adeudar. El haber es acreditar, abonar. Al examinar cualquier operación mercantil y recordar el manejo de las cuentas se descubrirá que en cada una de ellas se manejan por lo menos dos cuentas: una que se debita y otra que se acredita. Cada operación se registra dos veces: una en el debe y la otra en el haber. La anotación que involucra las dos partidas (debe y haber) se denomina asiento contable.
viernes, 21 de febrero de 2014
Publio Adriano, emperador de Roma.

sábado, 15 de febrero de 2014
Gilbreth y el estudio de movimiento en el trabajo.
Frank Bunker Gilbreth, Sr. (7 julio 1868 - 14 junio 1924) fue de los primeros defensores de la gestión científica y un pionero del estudio de movimiento. Él y su esposa Lillian Moller Gilbreth han sido los ingenieros industriales y los expertos en eficiencia que más han contribuido al estudio de la ingeniería industrial en campos como el estudio de movimiento y los factores humanos.
 Gilbreth nació en Fairfield, Maine, en 1868. Él no tenía educación formal más allá de la escuela secundaria. Su padre tenía una tienda pero murió cuando Frank tenía sólo 3 años con lo que su familia se trasladó a Boston, Massachusetts. Después de la secundaria, Frank logró un trabajo como aprendiz de albañil y luego se convirtió en un empresario de la construcción, posteriormente, un inventor con varias patentes, y por último un ingeniero de gestión.
Con el tiempo se convirtió en un profesor ocasional en la Universidad de Purdue, que aún conserva sus papeles. Se casó con Lillian Evelyn Moller el 19 de octubre de 1904, en Oakland, California con la que tuvo 12 hijos.
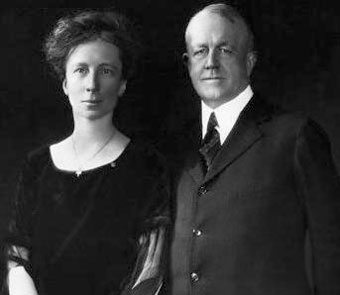 Gilbreth nació en Fairfield, Maine, en 1868. Él no tenía educación formal más allá de la escuela secundaria. Su padre tenía una tienda pero murió cuando Frank tenía sólo 3 años con lo que su familia se trasladó a Boston, Massachusetts. Después de la secundaria, Frank logró un trabajo como aprendiz de albañil y luego se convirtió en un empresario de la construcción, posteriormente, un inventor con varias patentes, y por último un ingeniero de gestión.
Con el tiempo se convirtió en un profesor ocasional en la Universidad de Purdue, que aún conserva sus papeles. Se casó con Lillian Evelyn Moller el 19 de octubre de 1904, en Oakland, California con la que tuvo 12 hijos.
lunes, 20 de enero de 2014
El fordismo.
 A diferencia del Taylorismo, en que se nos ofrece un modelo de visión “teórica”, con una intención de interpretar el ámbito de la organización según esquemas sacados de la ciencia moderna (en concreto, de la Física clásica), el Fordismo nos ofrece un modelo de observación-práctica, orientado esencialmente a la acción. Por tanto, en él debemos ver algo más que la realización paradigmática del modelo de la "economía de escala" o una subordinación de la racionalidad técnico-organizativa a los imperativos de la acción económico-empresarial.
miércoles, 15 de enero de 2014
Los requisitos SEPA.
 Hola mis queridos lector@s de El Rincón del Sueko. Hoy trataremos de un tema de gran actualidad. La entrada en vigor definitiva de la iniciativa SEPA, el próximo 1 de febrero de 2014, está obligando a las empresas a revisar sus sistemas de gestión de pagos y cobros, puesto que incluye importantes novedades respecto a la operativa actual.
lunes, 6 de enero de 2014
El Taylorismo.
El taylorismo se centró en el estudio de la organización interna de la fábrica, y tuvo una importante influencia en la evolución de la economía capitalista moderna. Compartió con los
neoclásicos la convicción de que no existían intereses contrapuestos entre los trabajadores y los capitalistas, y focalizó su preocupación en el comportamiento de las unidades productivas.
 ¿Qué fue el taylorismo?
Se llamó así al conjunto de criterios organizativos que estableció Frederick W. Taylor (1856-1915). Este administrador de empresas norteamericano buscó promover un incremento en la productividad del trabajo industrial. Propugnaba lo que llamaba "método de dirección científica de la producción", basado en un estudio minucioso de todos los aspectos del proceso productivo, para minimizar el desperdicio de tiempo y esfuerzo, y obtener la mayor producción posible durante la jornada de trabajo.
¿Qué fue el taylorismo?Se llamó así al conjunto de criterios organizativos que estableció Frederick W. Taylor (1856-1915). Este administrador de empresas norteamericano buscó promover un incremento en la productividad del trabajo industrial. Propugnaba lo que llamaba "método de dirección científica de la producción", basado en un estudio minucioso de todos los aspectos del proceso productivo, para minimizar el desperdicio de tiempo y esfuerzo, y obtener la mayor producción posible durante la jornada de trabajo.
viernes, 3 de enero de 2014
La factura electrónica.
 Hola mis queridos lector@s de El Rincón del Sueko. Hoy os traigo una interesante reflexión que hace I. Pomar, directora comercial de DATISA.
El pasado 27 de diciembre, el Congreso daba luz verde a la nueva Ley de Impulso de la Factura Electrónica, una normativa que, además de impulsar la e-factura y de crear un registro contable, permitirá agilizar los procedimientos de pago al proveedor y de dar certeza sobre las facturas existentes que estén pendientes de pago.
Suscribirse a:
Entradas (Atom)